Domain fkk-welt.de kaufen?
Wir ziehen mit dem Projekt
fkk-welt.de um.
Sind Sie am Kauf der Domain
fkk-welt.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain fkk-welt.de kaufen?
Ist verpflegungsmehraufwand steuerfrei?
Ist Verpflegungsmehraufwand steuerfrei? Der Verpflegungsmehraufwand ist grundsätzlich steuerfrei, wenn er beruflich bedingt ist und bestimmte Voraussetzungen erfüllt sind. Dazu zählen unter anderem dienstliche Reisen, Auswärtstätigkeiten oder Dienstreisen. Die Höhe des Verpflegungsmehraufwands richtet sich nach der Dauer des Aufenthalts und dem jeweiligen Land. Es gelten festgelegte Pauschalen, die vom Finanzamt anerkannt werden. Es ist wichtig, alle Belege und Nachweise für die Verpflegungskosten aufzubewahren, um im Falle einer Prüfung durch das Finanzamt nachweisen zu können, dass es sich um beruflich bedingte Ausgaben handelt. **
Wie buche ich verpflegungsmehraufwand?
Um Verpflegungsmehraufwand zu buchen, musst du zunächst die entsprechenden Belege sammeln, die deine Verpflegungskosten belegen. Diese Belege können beispielsweise Quittungen von Restaurants oder Supermärkten sein. Anschließend musst du die Verpflegungsmehraufwendungen in deiner Buchhaltungssoftware oder deinem Buchhaltungsprogramm erfassen. Dabei solltest du darauf achten, die Kosten den richtigen Konten zuzuordnen und die entsprechenden Buchungssätze zu verwenden. Vergiss nicht, die Verpflegungsmehraufwendungen in deiner Steuererklärung anzugeben, um gegebenenfalls steuerliche Vorteile zu nutzen. **

Ähnliche Suchbegriffe für Verpflegungsmehraufwand
Top-Angebote
Produkte zum Begriff Verpflegungsmehraufwand:
-
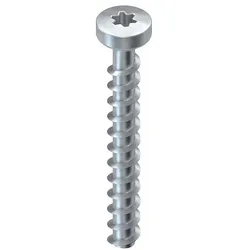
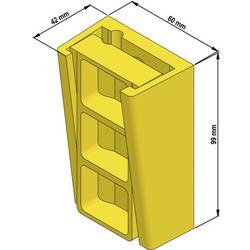
Niedax Schraubanker NSA 6X50/FKK-T30 V)Eigenschaften • Schraubanker mit Flachrundkopf und TX-Antrieb T30.\n• Zur Verwendung im Funktionserhalt bzw. für Unterdecken mit brandschutztechnischen Anforderungen (Muster-Leitungsanlagen-Richtlinie MLAR 2/2015) bitte Zusatzvorschriften beachten Anwendung • Anzahl und Anordnung der Schraubanker sind der Ausführungsplanung bzw. dem statischen Nachweis zu entnehmen und einzuhalten \n• Einbau und Montage gemäß Europäisch Technischer Bewertung ETA-15/0784 bzw. Montageanleitung im gerissenen und ungerissenen Beton C20/25 bis C50/60. Bei der Bemessung ist der gesamte Zulassungsbescheid ETA-15/0784 zu beachten \n• Zur Verwendung in Mauerwerk siehe allgemeine Bauartgenehmigung Z-21.1-2103. Für Kalksandstein KS, Kalksandlochstein KSL und Vollziegel MZ liegt ein Brandschutzgutachten für den Funktionserhalt vor \n• Verwendung in trockenen Innenräumen \n• Setzen des Schraubankers mit Tangential Schlagschrauber oder von Hand \n• Verwendung für: Sammelhalter SHS \n• Technische AngabenØ: 6 mm Länge L: 50 mm Kopf-Ø: 11 mm Bohrnenn-Ø: 5 mm Klemmbereich t fix: 5 mm empfohlenes Drehmoment: 10 Nm TX-Antrieb: T30 Werkstoff: Stahl, galvanisch verzinkt nach DIN EN ISO 2081/4042, blaupassiviert Zulassungs-Nr.: ETA-15/0784 (NSA 6X50/FKK-T30 V)54,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter


-
Wie wird verpflegungsmehraufwand versteuert?
Verpflegungsmehraufwand wird in der Regel als steuerfreier Betrag erstattet, wenn man beruflich unterwegs ist und auswärts übernachtet. Dieser Betrag variiert je nach Reiseland und Dauer des Aufenthalts. Wenn die Erstattung den steuerfreien Betrag übersteigt, muss der überschüssige Betrag versteuert werden. Es gibt auch die Möglichkeit, den Verpflegungsmehraufwand pauschal zu versteuern, wenn man keine Einzelnachweise vorlegen möchte. Es ist wichtig, die steuerlichen Regelungen genau zu beachten, um keine Steuernachzahlungen zu riskieren. **
-
Was gehört zu verpflegungsmehraufwand?
Zu Verpflegungsmehraufwand gehören alle Kosten, die im Zusammenhang mit der Verpflegung während einer Dienstreise entstehen. Dazu zählen beispielsweise die Kosten für Frühstück, Mittag- und Abendessen sowie für Zwischenmahlzeiten. Auch Trinkgelder für Servicekräfte oder Kosten für Getränke können unter bestimmten Voraussetzungen als Verpflegungsmehraufwand geltend gemacht werden. Es ist wichtig zu beachten, dass die Höhe des Verpflegungsmehraufwands gesetzlich festgelegt ist und je nach Reiseland und -dauer variiert. Es ist daher ratsam, sich vorab über die geltenden Regelungen zu informieren. **
-
Ist der verpflegungsmehraufwand steuerfrei?
Ist der Verpflegungsmehraufwand steuerfrei? Der Verpflegungsmehraufwand kann unter bestimmten Voraussetzungen steuerfrei sein. Dazu zählen beispielsweise Dienstreisen, bei denen der Arbeitnehmer außerhalb seiner ersten Tätigkeitsstätte übernachtet und dadurch zusätzliche Verpflegungskosten entstehen. Diese Kosten können dann steuerlich geltend gemacht werden. Es gibt jedoch bestimmte Höchstgrenzen und Pauschbeträge, die beachtet werden müssen. Es ist daher ratsam, sich vorab genau über die steuerlichen Regelungen in Bezug auf Verpflegungsmehraufwand zu informieren. **
-
Was fällt unter verpflegungsmehraufwand?
Unter Verpflegungsmehraufwand fallen alle Kosten für Verpflegung, die im Zusammenhang mit einer beruflichen Tätigkeit entstehen. Dazu gehören beispielsweise die Kosten für Frühstück, Mittagessen, Abendessen sowie Snacks und Getränke während einer Dienstreise oder eines beruflichen Termins. Auch die Verpflegungskosten während einer Fortbildung oder eines Seminars können unter den Verpflegungsmehraufwand fallen. Es ist wichtig zu beachten, dass die Verpflegungskosten nur unter bestimmten Voraussetzungen steuerlich absetzbar sind und bestimmte Pauschalen gelten. **


Kann man verpflegungsmehraufwand absetzen?
Kann man Verpflegungsmehraufwand absetzen? Ja, unter bestimmten Voraussetzungen ist es möglich, Verpflegungsmehraufwand steuerlich geltend zu machen. Dies gilt vor allem für beruflich bedingte Auswärtstätigkeiten, bei denen der Arbeitnehmer außerhalb seiner Wohnung und ersten Tätigkeitsstätte übernachten muss. Dabei gelten bestimmte Pauschbeträge je nach Dauer und Ort des Aufenthalts. Es ist wichtig, alle Belege und Nachweise für die Verpflegungskosten aufzubewahren, um diese im Rahmen der Steuererklärung angeben zu können. Es empfiehlt sich, sich vorab genau über die steuerlichen Regelungen und Voraussetzungen zu informieren oder einen Steuerberater zu konsultieren. **
Wann ist verpflegungsmehraufwand steuerpflichtig?
Verpflegungsmehraufwand ist steuerpflichtig, wenn er vom Arbeitgeber steuerfrei erstattet wird. In diesem Fall muss der Betrag in der Steuererklärung angegeben werden. Wenn der Verpflegungsmehraufwand jedoch nicht vom Arbeitgeber erstattet wird, kann er als Werbungskosten geltend gemacht werden. Es gelten bestimmte Pauschbeträge je nach Dauer und Ort des beruflichen Aufenthalts. Es ist wichtig, die entsprechenden Belege und Nachweise für die Verpflegungskosten aufzubewahren, um sie im Falle einer Steuerprüfung vorlegen zu können. Es empfiehlt sich, sich vorab über die steuerlichen Regelungen zum Verpflegungsmehraufwand zu informieren oder einen Steuerberater zu konsultieren. **
Top-Angebote
Produkte zum Begriff Verpflegungsmehraufwand:
-
Niedax Schraubanker NSA 6X50/FKK-T30 VLänge=50 mmGewindedurchmesser=6 mmBohrlochdurchmesser=5 mmMin. Bohrlochtiefe=50 mmWerkstoff=StahlOberflächenschutz=galvanisch/elektrolytisch verzinktKopfform=sonstigeSchraubsystem=Innensechsrund TXGröße (TX)=3048,36 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Niedax Schraubanker NSA 6X35/FKK-T30 VLänge=35 mmGewindedurchmesser=6 mmBohrlochdurchmesser=5 mmMin. Bohrlochtiefe=40 mmWerkstoff=StahlOberflächenschutz=galvanisch/elektrolytisch verzinktKopfform=sonstigeSchraubsystem=Innensechsrund TXGröße (TX)=3044,03 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Ist verpflegungsmehraufwand steuerfrei?
Ist Verpflegungsmehraufwand steuerfrei? Der Verpflegungsmehraufwand ist grundsätzlich steuerfrei, wenn er beruflich bedingt ist und bestimmte Voraussetzungen erfüllt sind. Dazu zählen unter anderem dienstliche Reisen, Auswärtstätigkeiten oder Dienstreisen. Die Höhe des Verpflegungsmehraufwands richtet sich nach der Dauer des Aufenthalts und dem jeweiligen Land. Es gelten festgelegte Pauschalen, die vom Finanzamt anerkannt werden. Es ist wichtig, alle Belege und Nachweise für die Verpflegungskosten aufzubewahren, um im Falle einer Prüfung durch das Finanzamt nachweisen zu können, dass es sich um beruflich bedingte Ausgaben handelt. **
-
Wie buche ich verpflegungsmehraufwand?
Um Verpflegungsmehraufwand zu buchen, musst du zunächst die entsprechenden Belege sammeln, die deine Verpflegungskosten belegen. Diese Belege können beispielsweise Quittungen von Restaurants oder Supermärkten sein. Anschließend musst du die Verpflegungsmehraufwendungen in deiner Buchhaltungssoftware oder deinem Buchhaltungsprogramm erfassen. Dabei solltest du darauf achten, die Kosten den richtigen Konten zuzuordnen und die entsprechenden Buchungssätze zu verwenden. Vergiss nicht, die Verpflegungsmehraufwendungen in deiner Steuererklärung anzugeben, um gegebenenfalls steuerliche Vorteile zu nutzen. **
-
Wie wird verpflegungsmehraufwand versteuert?
Verpflegungsmehraufwand wird in der Regel als steuerfreier Betrag erstattet, wenn man beruflich unterwegs ist und auswärts übernachtet. Dieser Betrag variiert je nach Reiseland und Dauer des Aufenthalts. Wenn die Erstattung den steuerfreien Betrag übersteigt, muss der überschüssige Betrag versteuert werden. Es gibt auch die Möglichkeit, den Verpflegungsmehraufwand pauschal zu versteuern, wenn man keine Einzelnachweise vorlegen möchte. Es ist wichtig, die steuerlichen Regelungen genau zu beachten, um keine Steuernachzahlungen zu riskieren. **
-
Was gehört zu verpflegungsmehraufwand?
Zu Verpflegungsmehraufwand gehören alle Kosten, die im Zusammenhang mit der Verpflegung während einer Dienstreise entstehen. Dazu zählen beispielsweise die Kosten für Frühstück, Mittag- und Abendessen sowie für Zwischenmahlzeiten. Auch Trinkgelder für Servicekräfte oder Kosten für Getränke können unter bestimmten Voraussetzungen als Verpflegungsmehraufwand geltend gemacht werden. Es ist wichtig zu beachten, dass die Höhe des Verpflegungsmehraufwands gesetzlich festgelegt ist und je nach Reiseland und -dauer variiert. Es ist daher ratsam, sich vorab über die geltenden Regelungen zu informieren. **
Ähnliche Suchbegriffe für Verpflegungsmehraufwand
-
Niedax Schraubanker NSA 6X50/FKK-T30 V)Eigenschaften • Schraubanker mit Flachrundkopf und TX-Antrieb T30.\n• Zur Verwendung im Funktionserhalt bzw. für Unterdecken mit brandschutztechnischen Anforderungen (Muster-Leitungsanlagen-Richtlinie MLAR 2/2015) bitte Zusatzvorschriften beachten Anwendung • Anzahl und Anordnung der Schraubanker sind der Ausführungsplanung bzw. dem statischen Nachweis zu entnehmen und einzuhalten \n• Einbau und Montage gemäß Europäisch Technischer Bewertung ETA-15/0784 bzw. Montageanleitung im gerissenen und ungerissenen Beton C20/25 bis C50/60. Bei der Bemessung ist der gesamte Zulassungsbescheid ETA-15/0784 zu beachten \n• Zur Verwendung in Mauerwerk siehe allgemeine Bauartgenehmigung Z-21.1-2103. Für Kalksandstein KS, Kalksandlochstein KSL und Vollziegel MZ liegt ein Brandschutzgutachten für den Funktionserhalt vor \n• Verwendung in trockenen Innenräumen \n• Setzen des Schraubankers mit Tangential Schlagschrauber oder von Hand \n• Verwendung für: Sammelhalter SHS \n• Technische AngabenØ: 6 mm Länge L: 50 mm Kopf-Ø: 11 mm Bohrnenn-Ø: 5 mm Klemmbereich t fix: 5 mm empfohlenes Drehmoment: 10 Nm TX-Antrieb: T30 Werkstoff: Stahl, galvanisch verzinkt nach DIN EN ISO 2081/4042, blaupassiviert Zulassungs-Nr.: ETA-15/0784 (NSA 6X50/FKK-T30 V)54,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Rolland, Romain: Von Welt zu WeltVon Welt zu Welt , Briefe einer Freundschaft 1914-1918 , Kühlkörper > Kühlerkomponenten , Erscheinungsjahr: 20140718, Produktform: Leinen, Autoren: Rolland, Romain~Zweig, Stefan, Übersetzung: Gersch, Christel~Schewe, Eva~Schewe, Gerhard, Seitenzahl/Blattzahl: 461, Abbildungen: Mit 2 Abbildungen, Keyword: Briefwechsel; Romain Rolland; Stefan Zweig; Korrespondenz; 20. Jahrhundert; Deutschland; Frankreich; Schriftsteller; Zwiegespräch; Europa; Kulturgeschichte; Erster Weltkrieg; 1. Weltkrieg; Zeitzeugnis; Sammlung, Fachschema: Briefwechsel~Europa / Geschichte, Kulturgeschichte~Erster Weltkrieg~Weltkrieg / Erster Weltkrieg~Weltkrieg 1914/18, Fachkategorie: Tagebücher, Briefe, Notizbücher~Europäische Geschichte~Sozial- und Kulturgeschichte~Biografien: allgemein, Zeitraum: 1910 bis 1919 n. Chr., Warengruppe: HC/Belletristik/Biographien, Erinnerungen, Fachkategorie: Erster Weltkrieg, Thema: Auseinandersetzen, Text Sprache: ger, Originalsprache: fre, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Aufbau Verlage GmbH, Verlag: Aufbau Verlage GmbH, Verlag: Aufbau, Länge: 219, Breite: 139, Höhe: 40, Gewicht: 603, Produktform: Gebunden, Genre: Belletristik, Genre: Belletristik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 121276824,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zwischen (Welt-)Gesellschaft und (Welt-)GemeinschaftZwischen (Welt-)Gesellschaft und (Welt-)Gemeinschaft , Eine globalisierte Welt eröffnet vielfältige Räume und Perspektiven für unser Leben und Handeln. Die damit verbundenen Möglichkeiten sozialer Ordnung bewegen sich theoretisch zwischen den Konstrukten von (Welt-)Gesellschaft und (Welt-)Gemeinschaft und adressieren für das globale Zusammenleben Fragen nach Chancen und Herausforderungen, nach Verbindlichkeiten, Gerechtigkeit und Sozialität. Die Beiträge dieses Bandes beschäftigen sich mit den daraus resultierenden Fragen an Bildung, Erziehung und Lernen und markieren eine Standortbestimmung pädagogischen Nachdenkens der Weltsituation am Beginn des 21. Jahrhunderts. Dazu werden in vier Abschnitten entlang von Leitdifferenzen Reflexionsangebote pädagogischer Fragen zwischen (Welt-)gesellschaft und (Welt-)gemeinschaft angeboten. Dieses Nachdenken findet jeweils statt zwischen ... - ... kosmopolitischen Theorieperspektiven und ethischen Anforderungen, - ... theologischen und religionssoziologischen Theorieperspektiven, - ... deskriptiven und normativen Gestaltungsperspektiven, - ... vergangenen und zukünftigen Ansätzen globalen Lernens und internationaler Bildungskooperationen. Der Band richtet sich an Erziehungswissenschaftler:innen, die sich für interdisziplinäre Fragen von Bildung und Lernen im Spannungsfeld von Weltgesellschaft und Weltgemeinschaft interessieren. , Blinker > Lichter & Leuchten , Erscheinungsjahr: 20231006, Produktform: Kartoniert, Redaktion: Franz, Julia~Lang-Wojtasik, Gregor~Rau, Caroline~Timm, Susanne, Edition: NED, Seitenzahl/Blattzahl: 197, Keyword: Globales Lernen; Weltgesellschaft; Demokratie; Bildung; Gerechtigkeit; Kooperation; Partnerschaft; Religion; Theologie; Interkulturelle und International Vergleichende Erziehungswissenschaft, Fachschema: Bildungssystem~Bildungswesen~Pädagogik / Theorie, Philosophie, Anthropologie~Pädagogik / Geschichte, Fachkategorie: Pädagogik: Theorie und Philosopie~Geschichte der Pädagogik, Thema: Optimieren, Warengruppe: TB/Bildungswesen (Schule/Hochschule), Fachkategorie: Bildungssysteme und -strukturen, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Waxmann Verlag GmbH, Verlag: Waxmann Verlag GmbH, Verlag: Waxmann Verlag GmbH, Länge: 239, Breite: 167, Höhe: 14, Gewicht: 392, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, eBook EAN: 9783830997665, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0030, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch, WolkenId: 298002629,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist der verpflegungsmehraufwand steuerfrei?
Ist der Verpflegungsmehraufwand steuerfrei? Der Verpflegungsmehraufwand kann unter bestimmten Voraussetzungen steuerfrei sein. Dazu zählen beispielsweise Dienstreisen, bei denen der Arbeitnehmer außerhalb seiner ersten Tätigkeitsstätte übernachtet und dadurch zusätzliche Verpflegungskosten entstehen. Diese Kosten können dann steuerlich geltend gemacht werden. Es gibt jedoch bestimmte Höchstgrenzen und Pauschbeträge, die beachtet werden müssen. Es ist daher ratsam, sich vorab genau über die steuerlichen Regelungen in Bezug auf Verpflegungsmehraufwand zu informieren. **
-
Was fällt unter verpflegungsmehraufwand?
Unter Verpflegungsmehraufwand fallen alle Kosten für Verpflegung, die im Zusammenhang mit einer beruflichen Tätigkeit entstehen. Dazu gehören beispielsweise die Kosten für Frühstück, Mittagessen, Abendessen sowie Snacks und Getränke während einer Dienstreise oder eines beruflichen Termins. Auch die Verpflegungskosten während einer Fortbildung oder eines Seminars können unter den Verpflegungsmehraufwand fallen. Es ist wichtig zu beachten, dass die Verpflegungskosten nur unter bestimmten Voraussetzungen steuerlich absetzbar sind und bestimmte Pauschalen gelten. **
-
Kann man verpflegungsmehraufwand absetzen?
Kann man Verpflegungsmehraufwand absetzen? Ja, unter bestimmten Voraussetzungen ist es möglich, Verpflegungsmehraufwand steuerlich geltend zu machen. Dies gilt vor allem für beruflich bedingte Auswärtstätigkeiten, bei denen der Arbeitnehmer außerhalb seiner Wohnung und ersten Tätigkeitsstätte übernachten muss. Dabei gelten bestimmte Pauschbeträge je nach Dauer und Ort des Aufenthalts. Es ist wichtig, alle Belege und Nachweise für die Verpflegungskosten aufzubewahren, um diese im Rahmen der Steuererklärung angeben zu können. Es empfiehlt sich, sich vorab genau über die steuerlichen Regelungen und Voraussetzungen zu informieren oder einen Steuerberater zu konsultieren. **
-
Wann ist verpflegungsmehraufwand steuerpflichtig?
Verpflegungsmehraufwand ist steuerpflichtig, wenn er vom Arbeitgeber steuerfrei erstattet wird. In diesem Fall muss der Betrag in der Steuererklärung angegeben werden. Wenn der Verpflegungsmehraufwand jedoch nicht vom Arbeitgeber erstattet wird, kann er als Werbungskosten geltend gemacht werden. Es gelten bestimmte Pauschbeträge je nach Dauer und Ort des beruflichen Aufenthalts. Es ist wichtig, die entsprechenden Belege und Nachweise für die Verpflegungskosten aufzubewahren, um sie im Falle einer Steuerprüfung vorlegen zu können. Es empfiehlt sich, sich vorab über die steuerlichen Regelungen zum Verpflegungsmehraufwand zu informieren oder einen Steuerberater zu konsultieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.